Respuesta rápida
Un reclamo por daños a su auto contra el otro conductor le pide al conductor culpable, o a su aseguradora de responsabilidad civil, que pague la reparación o el valor que perdió el auto, más un auto de renta mientras lo arreglan. En California tiene tres años para demandar por daños al vehículo (Código de Procedimiento Civil, sección 338), y cada conductor debe reportar el choque al DMV dentro de 10 días si el daño pasa de $1,000.
De un vistazo
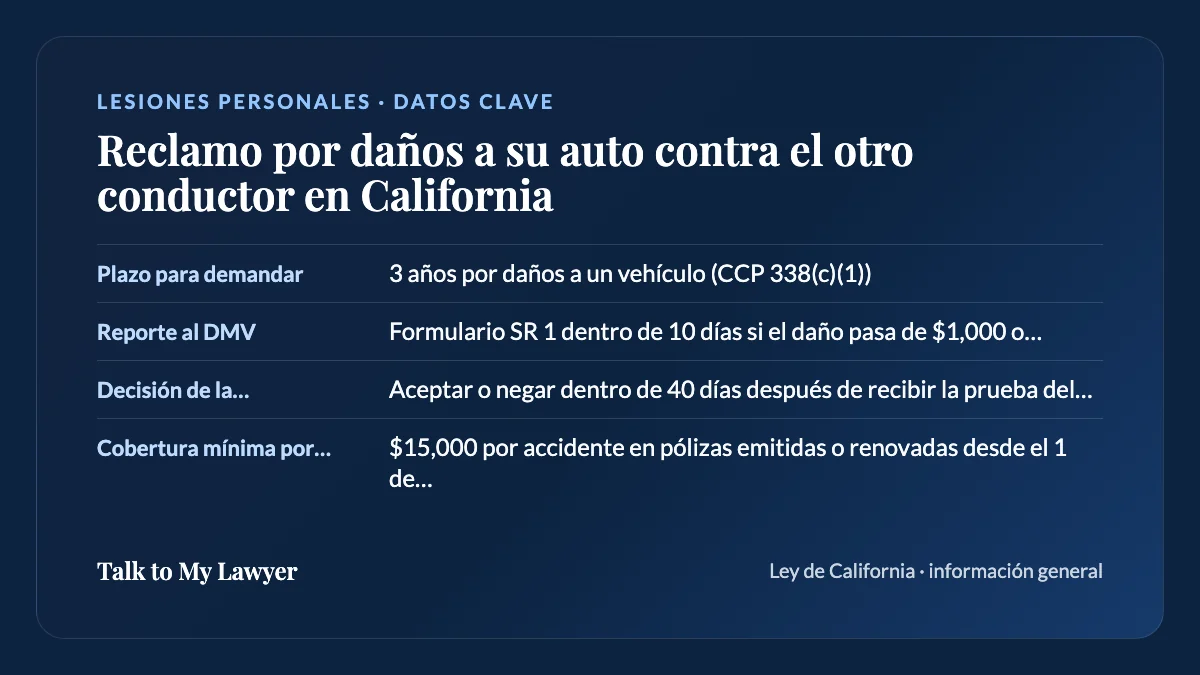
- Plazo para demandar
- 3 años por daños a un vehículo (CCP 338(c)(1))
- Reporte al DMV
- Formulario SR 1 dentro de 10 días si el daño pasa de $1,000 o alguien sale lastimado (Código de Vehículos 16000)
- Decisión de la aseguradora
- Aceptar o negar dentro de 40 días después de recibir la prueba del reclamo (10 CCR 2695.7(b))
- Cobertura mínima por daños a la propiedad
- $15,000 por accidente en pólizas emitidas o renovadas desde el 1 de enero de 2025 (Código de Vehículos 16056)
- Reclamos menores
- Hasta $12,500 para personas (CCP 116.221)
¿Quién paga los daños a su auto cuando el otro conductor tiene la culpa?
El conductor culpable le debe los daños, y si ese conductor tiene seguro de responsabilidad civil, el reclamo se presenta ante su aseguradora. A esto se le llama reclamo de terceros, porque usted no es cliente de esa aseguradora.
Tiene tres caminos y puede pasar de uno a otro:
- Reclamo de terceros. Usted presenta el reclamo ante la aseguradora del otro conductor por la reparación, el auto de renta y otros gastos relacionados. No se aplica deducible, pero la aseguradora investigará quién tuvo la culpa antes de pagar.
- Su propia cobertura de choque. Su aseguradora puede arreglar el auto ahora, menos su deducible, y después cobrarle a la parte culpable. Pregunte si también intentará recuperar su deducible.
- Una demanda directa al conductor. Si no hay seguro, o si la aseguradora disputa la culpa o la cantidad, su demanda va dirigida al conductor en persona.
Los límites mínimos de responsabilidad civil en California subieron para las pólizas emitidas o renovadas a partir del 1 de enero de 2025. El mínimo por daños a la propiedad ahora es de $15,000 por accidente, antes era de $5,000 (Código de Vehículos de California, sección 16056). Si su pérdida es mayor que el límite del otro conductor, el límite de la póliza no pone tope a lo que el conductor le debe, aunque cobrar el resto es un problema aparte.
Reparación, pérdida total, auto de renta, valor disminuido: ¿qué puede reclamar?
Puede reclamar el costo razonable de reparar el auto o la pérdida de su valor, lo que sea menor, más el costo de rentar un auto parecido mientras reparan o reemplazan el suyo. Así es como las instrucciones civiles para el jurado de California miden los daños a un vehículo (CACI núms. 3903J y 3903M).
| Concepto | Cómo se mide | Pruebas que debe reunir |
|---|---|---|
| Reparación | Costo razonable de la reparación, si es menor que la baja en el valor | Presupuesto por escrito o factura final de un taller que usted elija |
| Pérdida total | Valor justo de mercado justo antes del choque, menos el valor después del choque | Anuncios de autos comparables, historial de servicio, mejoras |
| Valor disminuido | Si el auto reparado vale menos, el valor perdido más el costo de la reparación, con un tope igual al valor antes del choque | Avalúo que compare el valor antes del choque y después de la reparación |
| Pérdida de uso | Costo razonable de rentar un auto parecido durante el tiempo razonablemente necesario para reparar o reemplazar el suyo | Contrato de renta y recibos, fechas de entrada y salida del taller |
| Grúa y almacenaje | Cantidades razonables gastadas para evitar más daños al auto (CACI n.º 3931) | Facturas de la grúa y del depósito |
Cuando una aseguradora paga una pérdida total en efectivo, la cantidad debe basarse en el costo real de un automóvil comparable e incluir los impuestos que correspondan y los cargos de transferencia que se pagan una sola vez (Código de Reglamentos de California, título 10, sección 2695.8(b)). El reglamento también trata el caso de quienes reclaman como terceros y se quedan con el auto dañado.
Una aseguradora no puede exigirle que use un taller en particular (sección 2695.8(e)). Si paga una pérdida parcial con base en su propio presupuesto por escrito, debe darle una copia de ese presupuesto (sección 2695.8(f)).
¿Qué plazos se aplican después de un accidente de auto en California?
Después de un choque con solo daños materiales corren tres plazos: 10 días para reportar al DMV, los plazos de la aseguradora para tramitar el reclamo y tres años para presentar una demanda.
| Plazo | Qué debe pasar | Norma |
|---|---|---|
| 10 días | Cada conductor reporta al DMV con el formulario SR 1 si el daño a los bienes de cualquier persona pasa de $1,000, o si alguien salió lastimado o murió | Código de Vehículos 16000 |
| 15 días | La aseguradora confirma que recibió el reclamo, envía los formularios y empieza a investigar | 10 CCR 2695.5(e) |
| 40 días | La aseguradora acepta o niega el reclamo después de recibir la prueba, o explica por escrito por qué necesita más tiempo y le informa cada 30 días | 10 CCR 2695.7(b), (c)(1) |
| 30 días | La aseguradora paga una vez que acepta el reclamo en todo o en parte | 10 CCR 2695.7(h) |
| 3 años | Demanda por daños a bienes personales, incluido un vehículo | CCP 338(c)(1) |
La obligación del SR 1 aplica a todos los conductores involucrados, sin importar quién causó el choque, y es aparte de un reporte de policía o de un reclamo al seguro. Si alguien salió lastimado, el reclamo por lesiones tiene un plazo más corto de dos años (Código de Procedimiento Civil, sección 335.1); nuestra guía sobre la carta de demanda por lesiones personales trata ese tema.
¿Qué pasa si el conductor culpable no tiene seguro?
Cuando el otro conductor no tiene seguro, el dinero sale de su propia póliza o del conductor en persona.
- La cobertura de choque paga la reparación, menos su deducible.
- La cobertura por daños a la propiedad causados por un conductor sin seguro, que las aseguradoras están obligadas a ofrecer, puede pagar su deducible de choque cuando el otro vehículo no tenía seguro. Si usted no tiene cobertura de choque, paga los daños a su auto hasta su valor real en efectivo o $3,500, lo que sea menor, y en ese caso no cubre la pérdida de uso (Código de Seguros, sección 11580.26). En cualquier caso, solo aplica si los vehículos de verdad se tocaron, si se identifica al otro conductor o la placa, y si el choque se reportó a su aseguradora dentro de 10 días hábiles.
- Una demanda al conductor. Un conductor sin seguro sigue siendo responsable de los daños. Una demanda por escrito fija la cantidad y una fecha, y se convierte en su registro si presenta un caso de reclamos menores.
Si el conductor tenía seguro pero la aseguradora le ofrece menos de lo que respaldan sus documentos, consulte nuestra guía sobre la carta de demanda por pago insuficiente del seguro de auto.
Cómo armar una demanda por daños a la propiedad, paso a paso
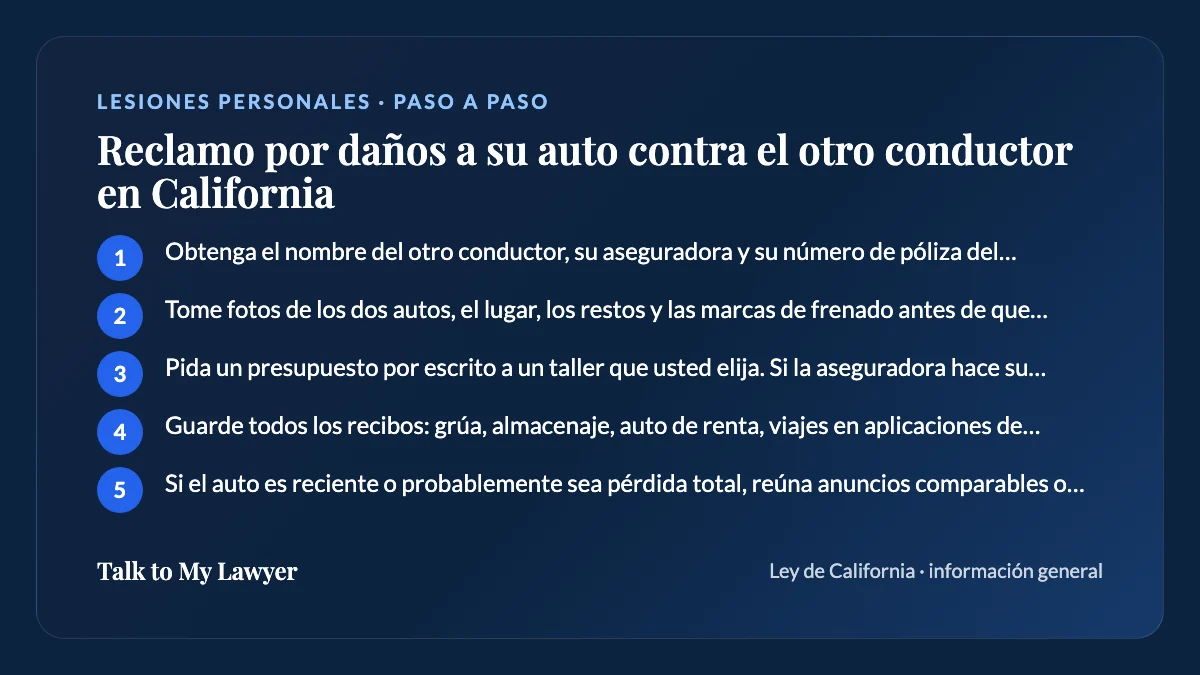
- Obtenga el nombre del otro conductor, su aseguradora y su número de póliza del intercambio de información o del reporte de policía, y abra el reclamo por escrito.
- Tome fotos de los dos autos, el lugar, los restos y las marcas de frenado antes de que empiece la reparación, y guarde los archivos originales con sus fechas.
- Pida un presupuesto por escrito a un taller que usted elija. Si la aseguradora hace su propio presupuesto, pida una copia.
- Guarde todos los recibos: grúa, almacenaje, auto de renta, viajes en aplicaciones de transporte y objetos personales dañados dentro del auto.
- Si el auto es reciente o probablemente sea pérdida total, reúna anuncios comparables o un avalúo para el valor antes del choque y, después de la reparación, para el valor disminuido.
- Escriba la demanda: fecha y lugar, por qué el otro conductor es responsable, cada cantidad con su documento, el total y una fecha para responder.
- Envíela al ajustador y guarde el comprobante de entrega. Si también se la envía al conductor, use la dirección del reporte de policía o del intercambio de información.
Ejemplo: una demanda por un choque por alcance, con cifras
Ejemplo (hipotético): una conductora está detenida en un semáforo en rojo en Fresno cuando otro auto la choca por detrás. La aseguradora del otro conductor acepta la culpa pero solo ofrece pagar la reparación.
| Concepto | Cantidad | Documento |
|---|---|---|
| Reparación en el taller que ella eligió | $6,800 | Factura final |
| Grúa y dos días de almacenaje | $310 | Recibos del depósito |
| Auto de renta, 12 días a $55 | $660 | Contrato de renta y recibo |
| Valor disminuido después de la reparación | $1,900 | Avalúo independiente |
| Total que se exige | $9,670 | Lista detallada con copias |
El 4 de marzo de 2026, su asegurado chocó la parte trasera de mi vehículo mientras yo estaba detenida en el semáforo de Elm Avenue y 5th Street. Su compañía ha aceptado la responsabilidad. Solicito $9,670: $6,800 por la reparación, $310 por la grúa y el almacenaje, $660 por un auto de renta durante los 12 días de reparación y $1,900 por la pérdida de valor que muestra el avalúo adjunto. Le pido que responda por escrito a más tardar el 20 de abril de 2026.
La carta no necesita amenazas: la sostienen los hechos, las cifras, los documentos y una fecha. Una vez que una aseguradora acepta un reclamo en todo o en parte, el reglamento le da 30 días para pagar la cantidad aceptada (sección 2695.7(h)), así que una oferta solo por la reparación no debería retrasar ese pago mientras se discuten los demás conceptos.
¿Qué pasa si la aseguradora o el conductor no pagan?
Sus siguientes pasos son presentar una queja ante el Departamento de Seguros de California (Department of Insurance) sobre cómo se manejó el reclamo, ir a la corte de reclamos menores o presentar una demanda civil por cantidades mayores.
- Departamento de Seguros. Puede presentar una queja sobre el manejo del reclamo en línea o por la línea de ayuda al consumidor al 1-800-927-4357.
- Reclamos menores. Las personas pueden demandar por hasta $12,500 (Código de Procedimiento Civil, sección 116.221), empezando con el formulario SC-100. La mayoría paga de $30 a $75 según la cantidad que reclama (sección 116.230), y por lo general los abogados no pueden representar a ninguna de las partes en la audiencia (sección 116.530).
- Pida primero. La guía de ayuda de las cortes dice que usted debe pedirle el dinero a la otra parte antes de presentar el caso. Su carta de demanda es esa petición, así que lleve una copia.
Nombre al conductor culpable como demandado; un abogado puede decirle si también debe nombrar al dueño del vehículo. Para los pasos de presentación, consulte nuestra guía sobre enviar una carta de demanda antes de reclamos menores.
Cuándo ayuda una demanda por daños redactada por un abogado
Una oferta por pérdida total miles de dólares por debajo de los anuncios comparables, un conductor sin seguro o un ajustador que dejó de responder después de los 40 días: en esos puntos es donde un reclamo por daños se atora. Una carta de un abogado compara sus recibos, concepto por concepto, con las medidas de daños de las instrucciones para el jurado y con el reglamento sobre reclamos.
Con Talk to My Lawyer, un abogado con licencia en California redacta su carta a partir de sus presupuestos, recibos, fotos y notas del reclamo, y la envía en su nombre al conductor, a la aseguradora o a ambos. Para recibir consejo sobre si demandar o llegar a un acuerdo, hable con un abogado sobre sus hechos.
Preguntas frecuentes
¿Puedo reclamar el valor disminuido al seguro del otro conductor en California?
Puede pedirlo como parte de un reclamo de terceros. Las instrucciones para el jurado de California permiten cobrar la diferencia entre el valor del auto antes del choque y su valor después de la reparación, más el costo de la reparación, con un tope igual al valor antes del choque (CACI n.º 3903J). Ninguna ley fija una fórmula, así que respalde la cifra con un avalúo. Su propia póliza puede limitar el valor disminuido en un reclamo ante su propia aseguradora.
¿Tengo que reportar al DMV un accidente menor en California?
Solo si pasa el límite. El Código de Vehículos, sección 16000, exige que cada conductor presente el formulario SR 1 ante el DMV dentro de 10 días cuando el choque causó más de $1,000 de daños a los bienes de cualquier persona, o cuando alguien salió lastimado o murió. Mire el presupuesto de reparación antes de decidir que no hace falta el reporte.
¿Cuánto tiempo tengo para demandar por daños a mi auto después de un accidente en California?
Tres años desde el choque por daños a su vehículo u otros bienes personales, según el Código de Procedimiento Civil, sección 338(c)(1). Los reclamos por lesiones tienen un plazo de dos años según la sección 335.1, y los reclamos contra una ciudad u otra entidad pública requieren un reclamo ante el gobierno dentro de seis meses. Las pólizas de seguro también exigen aviso pronto, así que abra el reclamo temprano aunque el plazo para demandar sea más largo.
¿El seguro del conductor culpable tiene que pagar mi auto de renta?
La pérdida de uso es un concepto de daño reconocido. Las instrucciones para el jurado de California lo miden como el costo razonable de rentar un vehículo parecido durante el tiempo razonablemente necesario para reparar o reemplazar el suyo (CACI n.º 3903M). Pídale al ajustador por escrito que confirme la cobertura del auto de renta una vez que se acepte la culpa, y guarde el contrato de renta y los recibos. El tiempo de renta que pase de un periodo razonable de reparación puede ser disputado.
¿Puedo llevar a un conductor sin seguro a la corte de reclamos menores por daños a mi auto?
Sí. Un conductor sin seguro sigue siendo responsable de los daños que causó, y una persona puede reclamar hasta $12,500 en la corte de reclamos menores. Usted debe pedir el pago antes de presentar el caso, y eso es lo que hace una carta de demanda. Obtener una sentencia y cobrarla de verdad son pasos distintos, así que también averigüe si aplica su propia cobertura de choque o su cobertura por daños a la propiedad causados por un conductor sin seguro.
Fuentes
Verificado con estas fuentes oficiales el 18 de octubre de 2026.
- California Vehicle Code section 16000 (California Legislative Information)
- California Vehicle Code section 16056 (California Legislative Information)
- California Code of Civil Procedure section 338 (California Legislative Information)
- 10 CCR 2695.7 Standards for Prompt, Fair and Equitable Settlements (Legal Information Institute, Cornell Law School (California Code of Regulations text))
- 10 CCR 2695.8 Additional Standards Applicable to Automobile Insurance (Legal Information Institute, Cornell Law School (California Code of Regulations text))
- Judicial Council of California Civil Jury Instructions (CACI), 2026 edition (Judicial Council of California)
Esta guía es una traducción de la guía en inglés. Explica la ley de California en términos generales a octubre de 2026. Es información general, no asesoría legal para su situación, y las reglas locales pueden agregar requisitos.
Únase a la lista de correo y empiece su carta legal
Con Talk to My Lawyer, un abogado con licencia en California redacta su carta a partir de sus hechos y documentos y la envía en su nombre. Nuestro sitio, el servicio de cartas y la lista de correo están en inglés.